La montaña rusa de los precios eléctricos en España
La montaña rusa de los precios eléctricos en España: del confinamiento al conflicto de Oriente Medio (2020-2026)
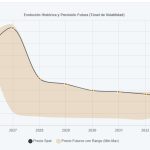
El gráfico de evolución de precios mensuales de la electricidad en España entre 2020 y 2026 dibuja con precisión una historia de contrastes extremos. Mientras 2020 se mantuvo plano y contenido, 2021 explotó al alza, 2025 mostró cierta moderación relativa y 2026 ha registrado una de las subidas más abruptas de la década reciente, pasando de mínimos históricos a máximos anuales en pocos meses.
En 2020, el mercado mayorista (pool) se situó de forma generalizada entre los 20 y 40 €/MWh. La pandemia de COVID-19 redujo drásticamente la demanda industrial y comercial, mientras la oferta renovable y nuclear seguía cubriendo gran parte del sistema. El resultado fue un año de precios contenidos y relativamente estables, sin los picos estacionales habituales.
El panorama cambió radicalmente en 2021. Tras un inicio todavía moderado, los precios comenzaron a escalar con fuerza a partir de la primavera. En septiembre ya rondaban los 150-160 €/MWh y en diciembre superaron los 230-240 €/MWh. Fue el preludio de la crisis energética europea: la recuperación post-COVID coincidió con el encarecimiento del gas natural, tensiones geopolíticas y una menor disponibilidad de otras fuentes. España, como el resto de Europa, descubrió de golpe su vulnerabilidad a los mercados internacionales de gas.
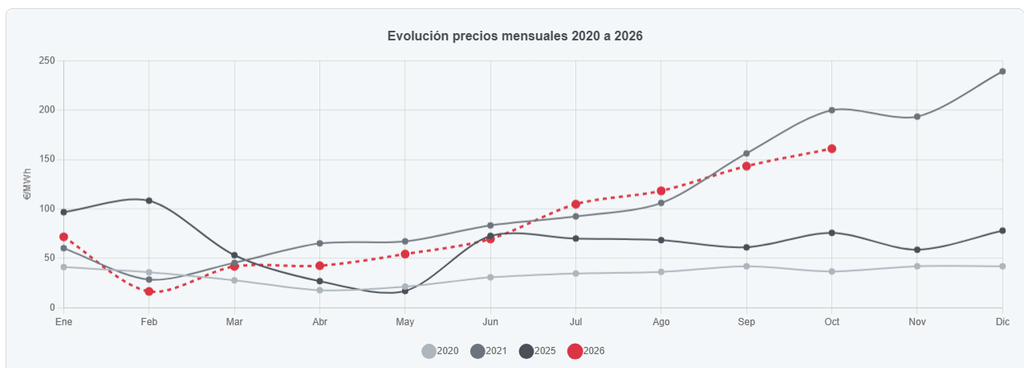
Cinco años después, en 2025, el gráfico muestra una línea más contenida. Los precios oscilaron principalmente entre los 15 y los 100 €/MWh, con un mínimo destacado en primavera. La mayor penetración de renovables (eólica y solar fotovoltaica) ayudó a contener los precios en muchos meses, aunque el sistema seguía dependiendo del gas en las horas de menor generación renovable. Fue un año de relativa calma comparativa, lejos de los extremos de 2021-2022.
2026 ha roto esa tendencia de forma espectacular. El año arrancó con un enero en torno a los 70 €/MWh y un febrero excepcionalmente bajo (alrededor de 16 €/MWh), gracias a una elevada producción eólica e hidráulica. A partir de marzo y abril los precios se estabilizaron en la zona de los 40-50 €/MWh, para iniciar una escalada continua: junio cerca de 70 €/MWh, julio por encima de 100, agosto en torno a 118 y septiembre en 143 €/MWh, el nivel mensual más alto desde 2022. En octubre la media se ha situado claramente por encima de los 150-160 €/MWh, con picos diarios que han superado los 215 €/MWh, niveles no vistos desde la primavera de 2022.
Las causas de esta subida son claras y concurrentes. El principal factor es el encarecimiento del gas natural, impulsado por las tensiones y restricciones asociadas al conflicto en Oriente Medio (especialmente en torno a Irán y el estrecho de Ormuz). El precio del gas en los mercados europeos ha llegado a más que duplicarse respecto a principios de año. Como el sistema eléctrico español funciona bajo un modelo marginalista, el coste de los ciclos combinados de gas acaba fijando el precio de toda la hora en la que se necesitan. A esto se suma una mayor demanda estival por el uso de aire acondicionado, una menor aportación eólica en determinados periodos y, en octubre, el efecto de la meteorología adversa (como la DANA Adam), que ha reducido la generación solar.
El impacto se traslada a los consumidores. Aunque el precio mayorista no es exactamente el de la factura, afecta de forma directa a quienes tienen tarifa PVPC (regulada) e indirectamente al resto del mercado. Los hogares han visto incrementos mensuales relevantes y la industria electrointensiva advierte de sobrecostes que amenazan competitividad y empleo. Incluso con una participación renovable que en algunos meses ha superado el 50-60 %, la volatilidad persiste porque el gas sigue siendo la tecnología de respaldo que marca el precio marginal.
El gráfico de 2020 a 2026 demuestra que la transición energética ha avanzado (más renovables, menos carbón), pero no ha eliminado la exposición a los combustibles fósiles importados ni a los shocks geopolíticos. La variabilidad de la eólica y la solar, unida a la falta de suficiente almacenamiento a gran escala y de interconexiones más robustas, mantiene al sistema vulnerable. Los precios bajos de febrero de 2026 y los altos de septiembre-octubre del mismo año son las dos caras de la misma moneda: cuando sopla el viento y llueve, el mercado se hunde; cuando no, el gas lo dispara.
En definitiva, la evolución mostrada en el gráfico no es solo una sucesión de líneas de colores. Es el reflejo de un sistema eléctrico que ha cambiado mucho en seis años, pero que sigue dependiendo de factores externos (gas, clima y geopolítica) para determinar cuánto pagan hogares y empresas cada mes. La montaña rusa no ha terminado.